
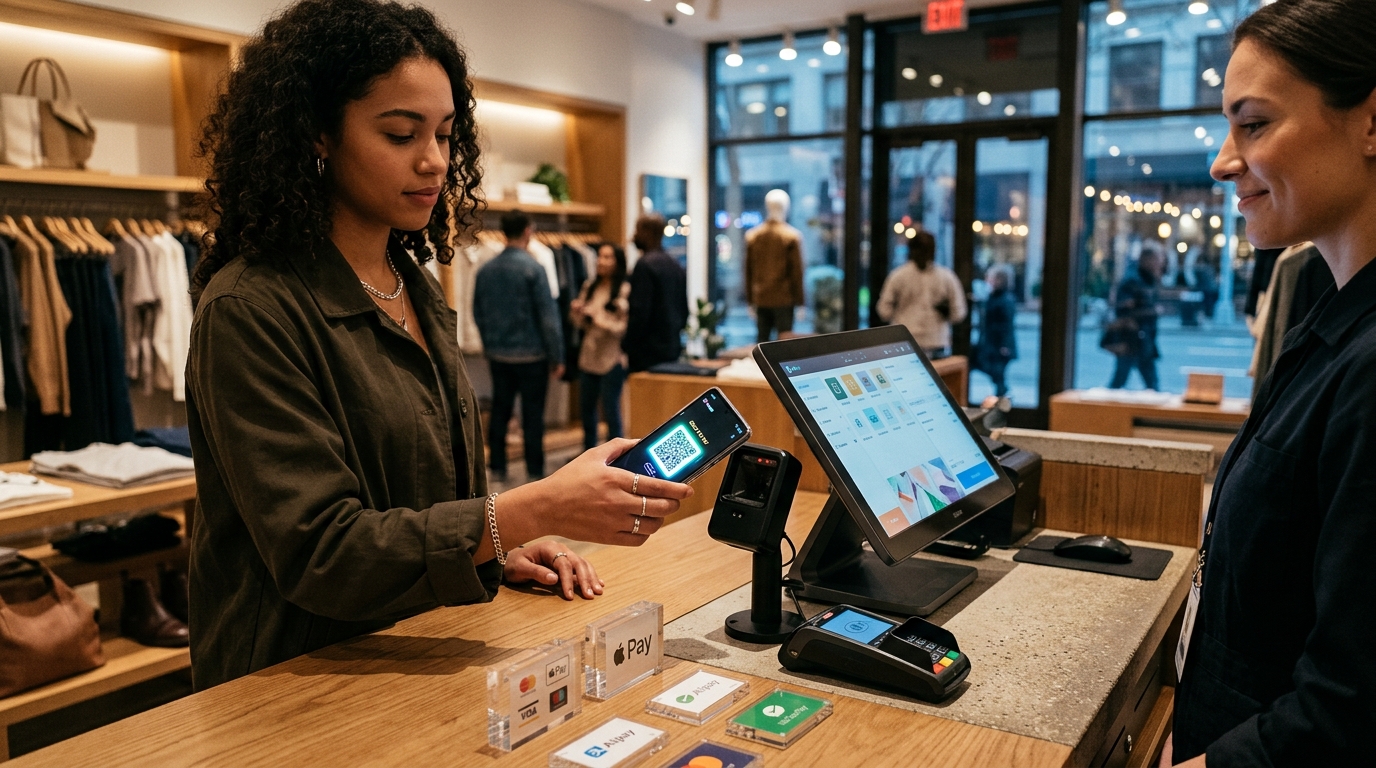
近年来,行动支付在台湾俨然成为政商各界争相追逐的「现代化显学」。从连锁超商、手摇饮料店、夜市摊贩,一路延伸至公部门机构 —— 连林务局辖下的各个国家森林游乐区,也宣布自 12 月起全面推动行动支付购票入园,标榜未来民众出门踏青「不用再带实体现金与信用卡」。
各大金融机构、电信业者与零售通路纷纷投入巨资打造自家的支付 App,似乎只要掏出手机扫一下 QR Code,就代表这座岛屿正在与世界尖端科技接轨。
然而,若从商业实务与民众日常生活的根本痛点切入,我们必须冷静思考一个关键问题:在生活机能高度便利的台湾,我们真的对行动支付有如此迫切的刚性需求吗?
刚性需求决定商业模式:中国无现金社会的背后真相
一个产业在不同地区的萌芽与爆发,往往源自当地社会最迫切的物质匮乏与交易痛点。许多人喜欢拿中国大陆无现金支付的全面普及,借以反衬台湾在金融科技上的保守,但这种比较往往忽略了两岸在「金融基础设施」上的巨大鸿沟:
- 严重的伪钞信任危机与治安问题
在纸币流通的年代,中国市面上充斥著大量的假钞与伪造硬币,商家验钞验到心力交瘁,民众更常面临钱包遭窃或收到假钱的损失。行动支付(支付宝与微信支付)的出现,以密码学与实名帐户为基础,直接在交易端消灭了假钞流通的土壤,带来了质的飞跃。 - 国土辽阔带来的金融可及性不足
中国幅员广阔,实体银行网点与 ATM 提款机的铺设成本高昂,二三线城市与偏远乡村的金融密度极低,民众存提款往往得舟车劳顿。行动支付配合网络银行,直接让数亿民众跨越了实体柜台的物理限制。 - 跨越传统信用卡阶段的「跨越式演进」
中国在传统塑胶信用卡与个人信用征信体系尚未全面普及之际,正好迎来了智慧型手机与行动通讯网的爆发,顺理成章地直接跳过了信用卡时代,跨入纯数字钱包时代。
简而言之,中国的行动支付是为了解决「真金白银的安全痛点」与「金融网络的严重不足」,背后有著极其强烈的生存刚需。
台湾的奇特反差:一个原本就不需要无现金的便利之岛
反观台湾,我们的交易环境与基础建设呈现出完全相反的样貌:
- 世界顶尖的超商与 ATM 密度:走在台湾任何一座市镇的街头,每隔数百公尺就有一家便利商店,全天候提供存提款、转帐、缴费与现金找零服务。
- 卓越的新台币防伪与高度社会信任:新台币的防伪设计与印制工艺名列全球前茅,日常生活几乎碰不到假钞;治安稳定,出门携带现金的安全风险极低。
- 高度成熟的塑胶货币与电子票证:以「悠游卡」为首的感应式电子票证早在二十年前就统治了通勤与小额消费;实体信用卡结合芯片感应(Contactless Pay),哔一声就能在 0.5 秒内完成扣款,甚至比解锁手机、开启 App、等待网络载入条码来得更加迅速流畅。
因此,在台湾这块土地上,民众对于行动支付的需求,与其说是为了解决物质层面的交易障碍,还不如说是出于一种追逐科技时髦感与精神上的心理渴望。
小岛大乱斗:五花八门的 Pay 与碎片化内耗
正是因为缺乏底层的致命痛点,台湾的行动支付市场演变出了一种令人啼笑皆非的畸形景观 —— 小小一座岛屿,支付管道却五花八门、各自为政:
| 支付阵营类别 | 代表性业者与品牌 | 核心运作模式与特征 | 带给消费者的终端困扰 |
|---|---|---|---|
| 国际科技巨头 | Apple Pay、Google Pay、Samsung Pay | 信用卡代码化(Tokenization)感应支付,体验最流畅 | 仅限特定支持 NFC 的手机,部分传统小型店家无感应刷卡机 |
| 社群与原生电支 | LINE Pay、街口支付 | 扫描 QR Code 条码,主打点数回馈与行销促销 | 两者帐户完全互不相通,需分别注册储值或绑定不同信用卡 |
| 公股与金融体系 | 台湾 Pay(Taiwan Pay) | 财金公司主导推动,绑定金融卡与跨行转帐 | 各家银行 App 界面体验参差不齐,推广力度难敌民营商业巨头 |
| 零售通路封闭钱包 | 全支付(全联)、全盈+PAY(全家)、OPEN 钱包 / icash Pay(7-11) | 各大连锁通路为掌握会员消费数据各自圈地自肥 | 手机里被塞满十几个不同的通路 App,点数散落各处无法整合 |
大陆十几亿人口的市场,基本只需要「微信」与「支付宝」两套系统就能通行无阻;即使是传统科技大国日本,虽然电子钱包亦不少,但以「Suica(西瓜卡)」为首的交通系 IC 卡凭借极速感应与全国互通,成为压倒性的全民通用标准。
而在台湾,利益均分、占山为王的心态无处不在。最典型的历史缩影就是电子票证:北部悠游卡经营有成开始获利后,南部硬是要耗费公帑另搞一套一卡通,随后超商又推出 icash、远东推出 HappyCash。早年捷运闸门「谁能刷、谁不能刷」互卡权限的争议,更是让外国游客与本国民众叹为观止。
如今这套各搞各的旧思维完全复制到了行动支付上: 走进一家普通小店,收银台上往往摆满了十几张不同颜色、不同规格的压克力 QR Code 立牌;收银员结帐时必须反复向顾客确认「请问你用哪一种 Pay?」然后在收银机后台七切八换;消费者每走进一家新店,就得被迫下载一个全新的 App、注册会员、绑定信用卡。
利益均分的代价:技术迭代停滞与规模经济的流失
当市场规模原本就不大,利润又被十几家甚至二十家业者瓜分碎裂,最致命的后果便是「规模经济(Economies of Scale)的彻底丧失」。
每一家业者分到的交易份额都微不足道,手续费利润被严重稀释,根本无法负担长期的底层安全架构重构、跨国生态整合与次世代金融科技研发。大家只能在行销补助、洒补贴送点数的内卷红海中苟延残喘;一旦补贴退潮,用户黏著度随即归零。
结果,我们用形式主义打造了琳瑯满目的支付选择,却创造了繁琐碎裂的用户体验。
结语:形式上的显学,体验上的鸡肋
林务局在深山老林推行行动支付入园,固然展现了数位转型的政策美意;但在讯号薄弱的山区,游客站在售票口前苦苦等待 App 条码载入,往往还不如直接掏出一张百元钞票或悠游卡感应半秒来得俐落直接。
行动支付在台湾,正处于「看似繁荣的显学、实质体验却宛如鸡肋」的微妙尴尬期。唯有当各大支付阵营愿意打破私利门户、推动真正的跨机构统一路径,让科技真正服务于人性的简约,这场无现金的美梦才不会沦为扰民的规格内耗。
以实际行动支持独立观点,与我们一同走得更远
每一篇条理清晰的分析、每一次不随波逐流的观察,背后都是对真实与品质的坚持。我们拒绝内容农场与算法流量绑架,坚持自由独立的客观发声。
维持高品质的原创写作与独立运营,需要持续的实质力量。您可以选择一次性赞助或每月定期支持,通过 Google 安全结账,与我们一同守护这份深刻与清醒。
由 Google 安全处理付款 · 可随时在 Google 账户管理或取消

留言板