
今天我要谈论一个银行现象其实一直存在,我也曾经思考过数次,只是我们平常不会特别在乎他,但既然刚刚又想到了,就趁这个机会快速的将我的想法记录下来。至于是对或错,就留待读者们自行判断,毕竟这是我的个人想法。
在台湾的银行体系为了赚取最佳利润,其中一项商业策略就是要求我们必须效忠银行。
因此官员们配合银行,搞出一个财金信息股份有限公司,这个财金公司的业务之一,就是 躺著收保护费,担起国内全部银行的共同清算系统。
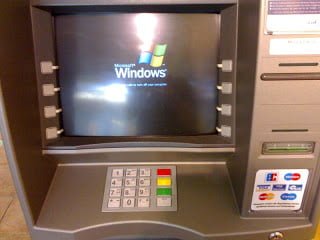
原本,如果我们是在 A 银行的 ATM 提款机中,领取 A 银行的帐户资金。由于这笔交易可视为银行的内部交易,因此不需要财金公司出面,用户便能直接领取帐户内的资金,拿的是 A 银行所持有的钞票。
反观我们如果想在 A 银行的 ATM 提款机中,领取 B 银行的帐户资金,这时候 A 银行的 ATM 提款机就必须将这个需求透过财金公司,将电文转达给 B 银行。在这三方机构的相互协调下,A 银行的 ATM 提款机便会吐出自家的钞票给 B 银行的用户,之后,A 银行为了销帐,再透过财金公司与 B 银行进行结算。这就是所谓的跨行提款。
在 2004 年以前,每当用户执行一次跨行提款,需自行负担跨行手续费共 7 元,而跨行转帐手续费为 18 元。 在 2004 年以后,金管会要求财金公司将 7 元的手续费调降为 6 元,跨行转帐手续费则由 18 元调降至 17 元。
接著,金管会在 2012 年 2 月,再次要求财金公司需要调降手续费的金额。
于是在同年 6 月,财金公司将跨行提款的手续费调降为 5 元,跨行转帐手续费由 17 元调降至 15 元。
在这几次的调降命令下达时,总会有财经界与银行界的大老出来喊话,表示我们的跨行转帐手续费与跨行提款手续费都是是周遭邻国中最便宜的。
确实,国内的跨行业务手续费确实相当低廉。
银行业者提到,中国和香港 ATM 的手续费都是从百元起跳。
其实跨行提款或是转帐需要手续费,在我看来是合情合理。
但问题是国内银行业者并不想积极提供给客户最好的服务,或许是受限于国家法令,或许是受限于大家的积习难改,或许是,银行不想多花成本。
但是银行业并没有发现这个问题的本质,其实是为了可以让民众能充分享受到使用金钱的愉悦感。
不,银行界已经把花钱这件事情变得既啰嗦又麻烦。
一般民众只要是领个钱,转个帐,都得花数倍的时间在寻找最省钱的解决方案。像是有人为了在往来银行的 ATM 领钱,会花上将近半个小时离开岗位,目的就只是为了寻找银行。
相信大家都知道沙漠的形成也是由一颗颗的沙子堆积而成,因此这些被银行业界折腾的时间,总合起来也是相当巨大的。
我举一个国外的例子,在纽西兰这个国家的超市,甚至是杂货店,都有 Cash Out 的服务。
甚至连银行都会针对特定帐户,提供单月五至十次跨行提款免手续费的优惠。
这边所谓特定帐户指的是用户在银行的帐户中,可另外设置不同的资金帐户,一方面可方便管理外,另一方面不同资金帐户有不同的优惠与限制,有点像是我们银行的活期帐户与定存帐户,但是更灵活,而且福利更多。
刚刚提到的 Cash Out 服务,指的是我们可以持银行提款卡到大部分商家,请求提款,而且这不需要手续费。换言之,不仅是正式的 ATM 柜机,这下子全国各大小商家都变成「全部」银行的提款据点,不限任何一家银行。
他们国家的跨行提款手续费大约在 45 至 60 元新台币之间。
这么高的手续费却并不会造成民众的困扰,原因就在于我刚刚所说的 Cash Out 以及一点点的优惠即可。
当人们发现自己的钱可以拿的相对方便时,是不是就会更愿意将金钱投入经济流之中呢?或者可以说,无意之间(笑)。
因此,手续费的高低其实一点都不是重点,重点是国内银行业者不肯积极开发业务,又不肯进行广泛性的商业合作,故步自封,积习难成。这样的经营策略下,国家的利益以及银行的利润从长远来看总是受到限制的。而这都是用人民每次提款时多花的时间换来的。
以实际行动支持独立观点,与我们一同走得更远
每一篇条理清晰的分析、每一次不随波逐流的观察,背后都是对真实与品质的坚持。我们拒绝内容农场与算法流量绑架,坚持自由独立的客观发声。
维持高品质的原创写作与独立运营,需要持续的实质力量。您可以选择一次性赞助或每月定期支持,通过 Google 安全结账,与我们一同守护这份深刻与清醒。
由 Google 安全处理付款 · 可随时在 Google 账户管理或取消

留言板