
自国産業の保護は、各国の政府が国際貿易において直面する最も普遍的かつ困難な課題の一つです。欧州連合(EU)は先頃、電子商取引(EC)の急速な拡大に伴う税逃れや不正申告を防止するため、150ユーロ未満の低額輸入品に対する関税免除制度を撤廃し、一律に関税を課す税制・関税改革法案を提示しました。この動きは、各国が自国産業を守るために欧州からの輸入品に対して同様に関税を引き上げるべきか否かという議論を呼び起こしています。
EUの統計によると、関税、付加価値税(VAT)、個別消費税などの年間税収は800億ユーロ規模に上りますが、150ユーロ未満の商品が免税とされてきたことにより、約15億ユーロ相当の税収損失が生じていると試算されています。これらの数値は、公平な競争環境と税収基盤を維持するうえで、低額輸入品への適切な課税がいかに重要であるかを示しています。
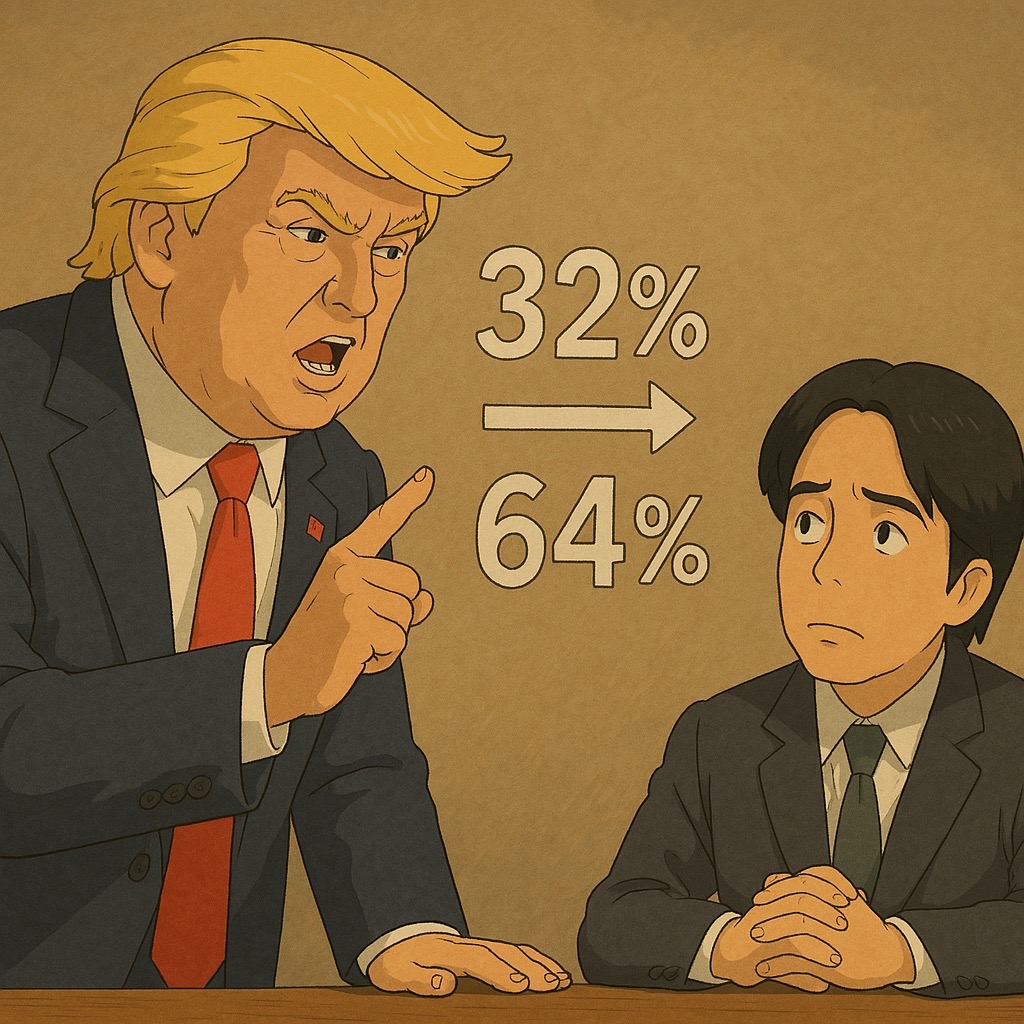
また、EU当局の調査によると、現在越境EC経由でEU圏内に輸入される商品のうち、実に最大65%で価格の過少申告(アンダーバリュー)などの関税逃れが行われている実態が判明しています。今回の改革措置の断行は、輸入商品の申告適正化をもたらし、EU税関に年間約10億ユーロの新たな税収財源をもたらすと見込まれています。
しかしながら、この改革の実行にはいくつものハードルが存在します。EU加盟27カ国はそれぞれ固有の通関政策や徴税実務メカニズムを有しており、各国間の関税政策の調和とリアルタイムな情報共有は極めて困難な作業です。この課題を解決するため、欧州委員会は「EU関税データハブ」を新設する計画を打ち出しました。これにより税関職員が輸入商品の申告・納税状況を包括的に追跡できるようにし、2028年以降、優先的にデジタル取引システムの実証運用を開始する予定です。データの一元化によって、不正リスクの高い貨物、密輸品、安全基準に適合しない危険商品の即時検知が可能になります。手続きの電子化と簡素化が進めば、企業の通関時間とコストが削減され、年間約27億ユーロの経費削減につながると推計されています。
EUによる一方的な課税強化の動きに対しては、他国側も自国産業を守るために欧州からの輸出品に対して関税を引き上げるなど、対抗措置を講じるべきかどうかの検討が必要となります。関税の引き上げは安価な輸入品の流入を抑制し、国内事業者の競争力を保護する有効な手段となり得ます。しかし、過度な制限や報復関税の応酬に発展すれば国際貿易全体に悪影響を及ぼすため、慎重な政策的バランスが求められます。各国政府は自国の産業構造と競争環境を冷静に分析し、主要国との対話と協調を保ちながら、自国産業の防衛と持続可能で公平な国際貿易の発展を両立させる最善策を模索すべきです。
最後に、輸出入を手がける企業経営者は、この課税改革がもたらす国際通商政策の動向を注視し、EUの新たな関税規定や法的手続きを正確に把握しておく必要があります。同時に、海外市場の需要変化や競合環境を再評価し、付加価値の高い商品開発や多元的な販路開拓を進めることで、グローバル市場における競争力を維持していくことが不可欠です。
以上が欧州における低額輸入品の課税改革の概要と、これに伴う国内産業保護のあり方についての考察です。欧州市場向けに商品を輸出・販売している中小企業経営者にとって、直接的なコストやオペレーションに直結する極めて重要な転換点となるため、今後の法案審議と施行スケジュールに十分な注意を払う必要があります。
独自の視点と客観的な報道を、あなたの温かい支援で
表面的なトレンドやアルゴリズムに流されず、事実と深い洞察に基づいた独立した記事をお届けし続けるために。
質の高いオリジナル記事と独立した運営を続けるため、1回のみ、または毎月のご支援をGoogleの安全な決済でお願いいたします。
お支払いはGoogleにより安全に処理されます · いつでも管理・解約できます

コメント