
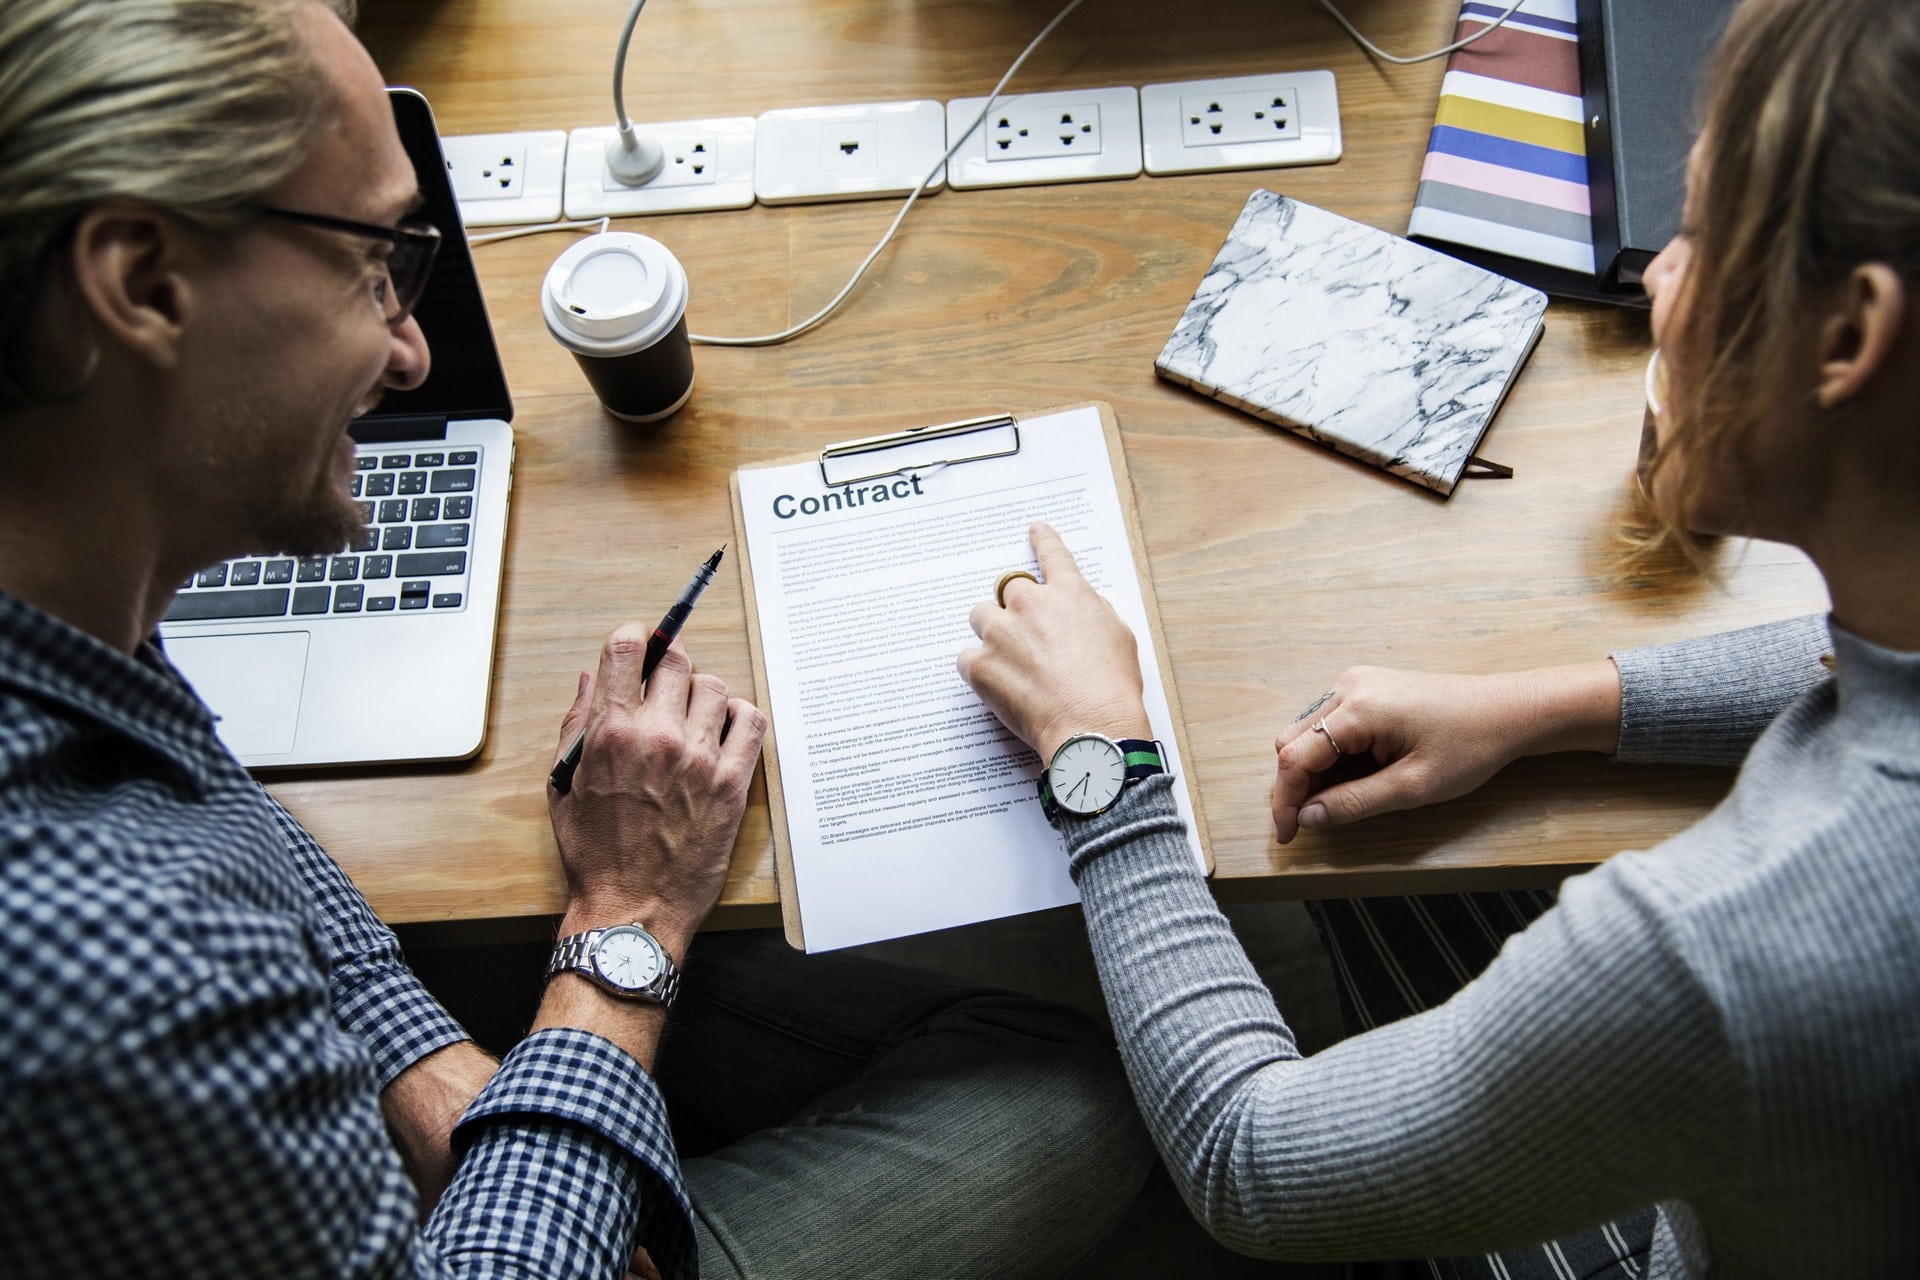
昔から「保証人にだけは絶対になるな」と教えられてきた言葉には、冷徹な法的事実の裏付けがあります。親戚や親しい友人から「会社を興す融資に形だけのサインが必要」「絶対に迷惑はかけない」と懇願され、情に流されて判を押してしまった結果、人生のすべてを失う人が後を絶ちません。
「通常保証」と「連帯保証」の決定的違い
- 通常保証(催告の抗弁権あり):債権者から請求された際、「まず本来の借金をした主債務者の財産に強制執行してください」と拒絶できる権利(民法第745条)があります。
- 連帯保証(抗弁権なし・主債務者と同等):連帯保証人は催告の抗弁権を一切持たず、法律上「主債務者と全く同じ借金を背負っている」状態になります。主債務者が行方をくらました瞬間、債権者は保証人の給与や自宅不動産を直ちに全額差し押さえることができます。
断る勇気が人生を守る
保証人を頼んでくる時点で、その人物は銀行の正規審査で十分な担保能力がないと判断されている証拠です。「お金を貸す(最悪返ってこなくても諦められる少額)」ことはあっても、「保証人として名前を連ねる」ことだけは断固として拒否してください。
✦ 独立した報道 · 読者サポート ✦
独自の視点と客観的な報道を、あなたの温かい支援で
表面的なトレンドやアルゴリズムに流されず、事実と深い洞察に基づいた独立した記事をお届けし続けるために。
質の高いオリジナル記事と独立した運営を続けるため、1回のみ、または毎月のご支援をGoogleの安全な決済でお願いいたします。
お支払いはGoogleにより安全に処理されます · いつでも管理・解約できます

コメント